財務規劃與心態
退休金要存多少才夠?6步驟算出你的退休金缺口 (含30/40/50歲案例)
勞保年金月領不到2萬,想安心退休到底要準備多少錢?本文提供退休金規劃6大步驟,並附上30、40、50歲的詳細試算案例。立即點擊,算出你的理想退休金額,立即啟動財 …
2023-11-01
5 分鐘 →
這一週我連發了好幾支勞保的短影音,底下留言最多的一句話是:
「活不久能領個鳥。」
類似的還有:「不知道能不能活那麼久喔」、「8 年領完,男人的平均壽命也到了」、「我現在要領,因為活不久了😂」。
我自己一則一則看下來,最大的感想是:大家擔心的是活不久,但數據顯示,真正該擔心的是活太久、錢不夠。
這篇我把勞保、勞退怎麼領,平均餘命的最新數據,還有留言裡最常出現的問題,全部整理成圖解。最後依 20、30、40、50、60 歲各給一份清單,看你現在在哪一格就從哪一格開始做。
這篇的數字截至 2026 年 10 月,金額試算依勞保條例與勞退條例公式,實際能領多少,以勞保局試算為準。
很多人把勞保跟勞退混在一起。其實它們是完全不同的兩種東西,再加上沒工作那幾年的國民年金,總共三筆。
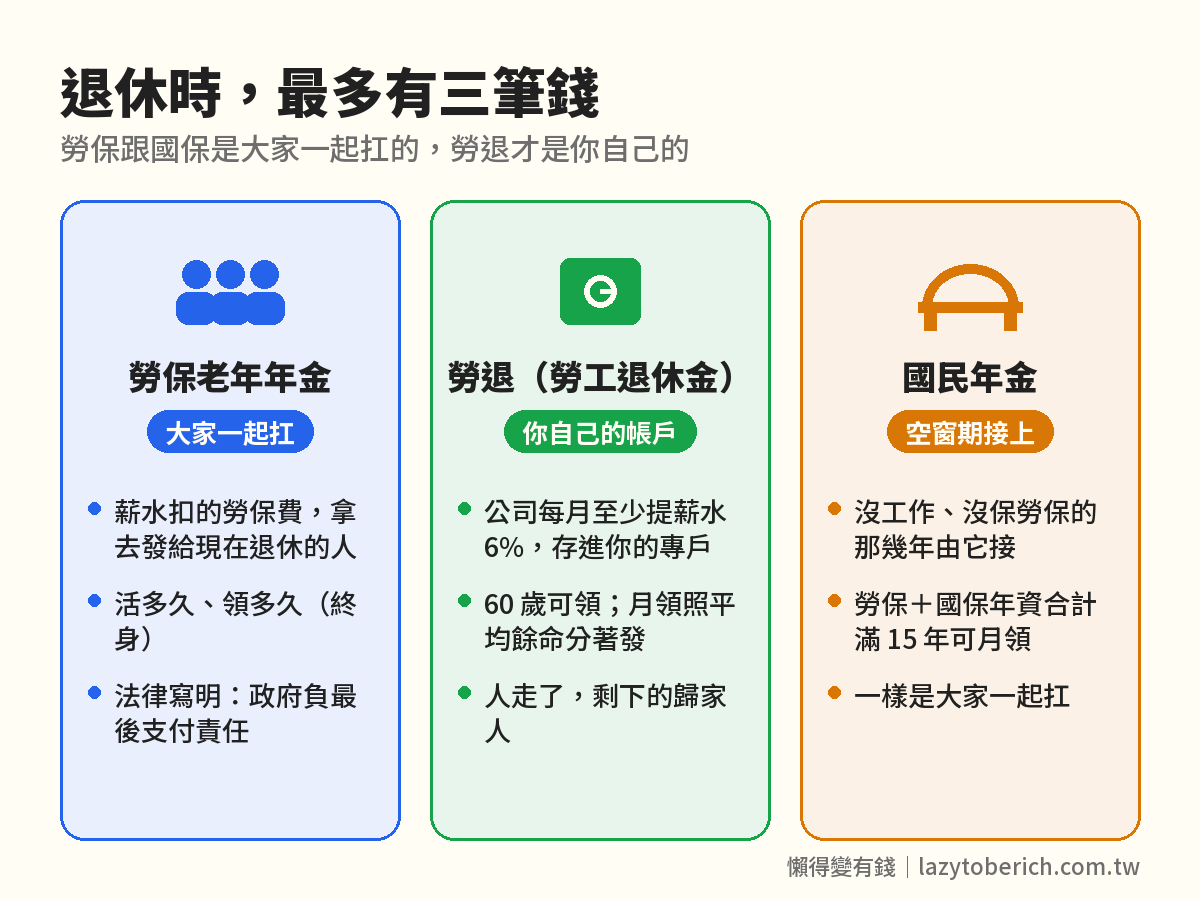
一句話:勞保跟國保是大家一起扛的,勞退才是你自己的。
我用台灣上班族的「中位數」來算,不用平均數。平均數會被高薪的人拉高,中位數才是站在正中間的那個人:
主計總處最新公布,2026 年 7 月全體受僱員工的經常性薪資中位數是 39,629 元。也就是說,有一半的人每個月薪水比這個還少。
年資 30 年、65 歲開始領,算給你看。
第一筆,勞保年金。 勞保月領看的是你投保薪資「最高的 5 年」,工作 30 年、薪水有在漲,最後幾年碰到上限的機會不小,所以我直接幫你算到投保薪資上限 45,800。公式是「平均月投保薪資 × 年資 × 1.55%」:
45,800 × 30 × 1.55% ≈ 每月 21,297 元
第二筆,勞退。 月薪 39,629 對應的提繳工資是 40,100 元,公司每月幫你提 6%,也就是 2,406 元。我抓保守一點:30 年薪水完全沒漲、年報酬 3%,65 歲時專戶大約 140 萬。換成月領,依平均餘命大約 20 年分著發,利率抓 1.5%~1.7%,每月大約 6,800 元。
兩筆加起來,每月大約 2.8 萬,差不多是現在薪水的七成。
要說清楚的是:勞保我是假設你最後幾年碰到上限,勞退卻保守抓薪水 30 年都沒漲,兩個假設不一樣。如果你的投保薪資一直停在 40,100,勞保就是 18,647 元,兩筆合計約 2.5 萬,只剩六成多,缺口變成 1.4 萬左右。
切換 Tab 後更新
薪水比中位數少的人,這兩筆只會更少。 勞退是照你的薪水提 6%,薪水低,專戶就小;勞保投保薪資如果一直碰不到上限,年金也跟著低。這些人更需要自己再提一筆,定期定額存 ETF 當退休金。我自己也是這樣補的。
這裡還有一個很多人沒注意到的差別:
所以你越長壽,勞保那 2.1 萬越重要;而缺口的那 1.2 萬,只能靠自己補。
我看留言最大的感想就是這一段。
很多人用「平均壽命 81 歲」來想自己能活多久。但平均壽命是剛出生的嬰兒預期能活多久,裡面算進了年輕時就因為意外、疾病過世的人。
等你已經活到 60 歲,那些風險你都闖過了,你的預期壽命會比 81 歲更長。
內政部 114 年簡易生命表,各年齡「還能再活幾年」:
切換 Tab 後更新
這就是我在〈勞保 60 歲早領還是 70 歲晚領〉那支影片講的:60 歲就領跟 65 歲才領,要活到 85 歲才打平,而 60 歲台灣人的平均預期壽命,剛好差不多就是 85 歲。
切換 Tab 後更新
這不是只有台灣。
台灣:疫情那幾年掉下來,現在已經回到疫情前的水準。 內政部的報告說,平均壽命除了近 3 年受疫情影響,「長期呈上升趨勢」。114 年平均壽命 81.27 歲,比前一年多 0.50 歲,已經回到疫情前的水準。跟 10 年前(104 年)比,60 歲的平均餘命多了 0.91 歲,70 歲從 16.13 年變成 17.03 年。
切換 Tab 後更新
全世界:到 2050 年平均還會再多活 4~5 年。 國際醫學期刊《The Lancet》2024 年刊出的全球疾病負擔研究(GBD 2021)預測,全球平均壽命會從 2022 年的 73.6 歲,增加到 2050 年的 78.1 歲。
但同一份研究也提醒了一件事:「健康」的壽命只會多 2.6 年。 也就是說,多出來的歲數裡,有一部分是帶著病痛在過的。這對退休規劃的意思是:錢要撐得更久,而且晚年的醫療、照護費用要先算進去。
要公平說一句:也有研究(Olshansky 等人,《Nature Aging》2024)指出,長壽國家平均壽命增加的速度在變慢,要人人活到 100 歲不太可能。但「變慢」不是「變短」,方向還是往上。
所以「我活不久」這個前提,用在退休規劃上其實是最危險的。萬一你錯了,是你 80 幾歲的時候沒錢。
退休不是 60 歲才開始的事。我把每個年齡該做的事濃縮成三件,你在哪一格就從哪一格開始。
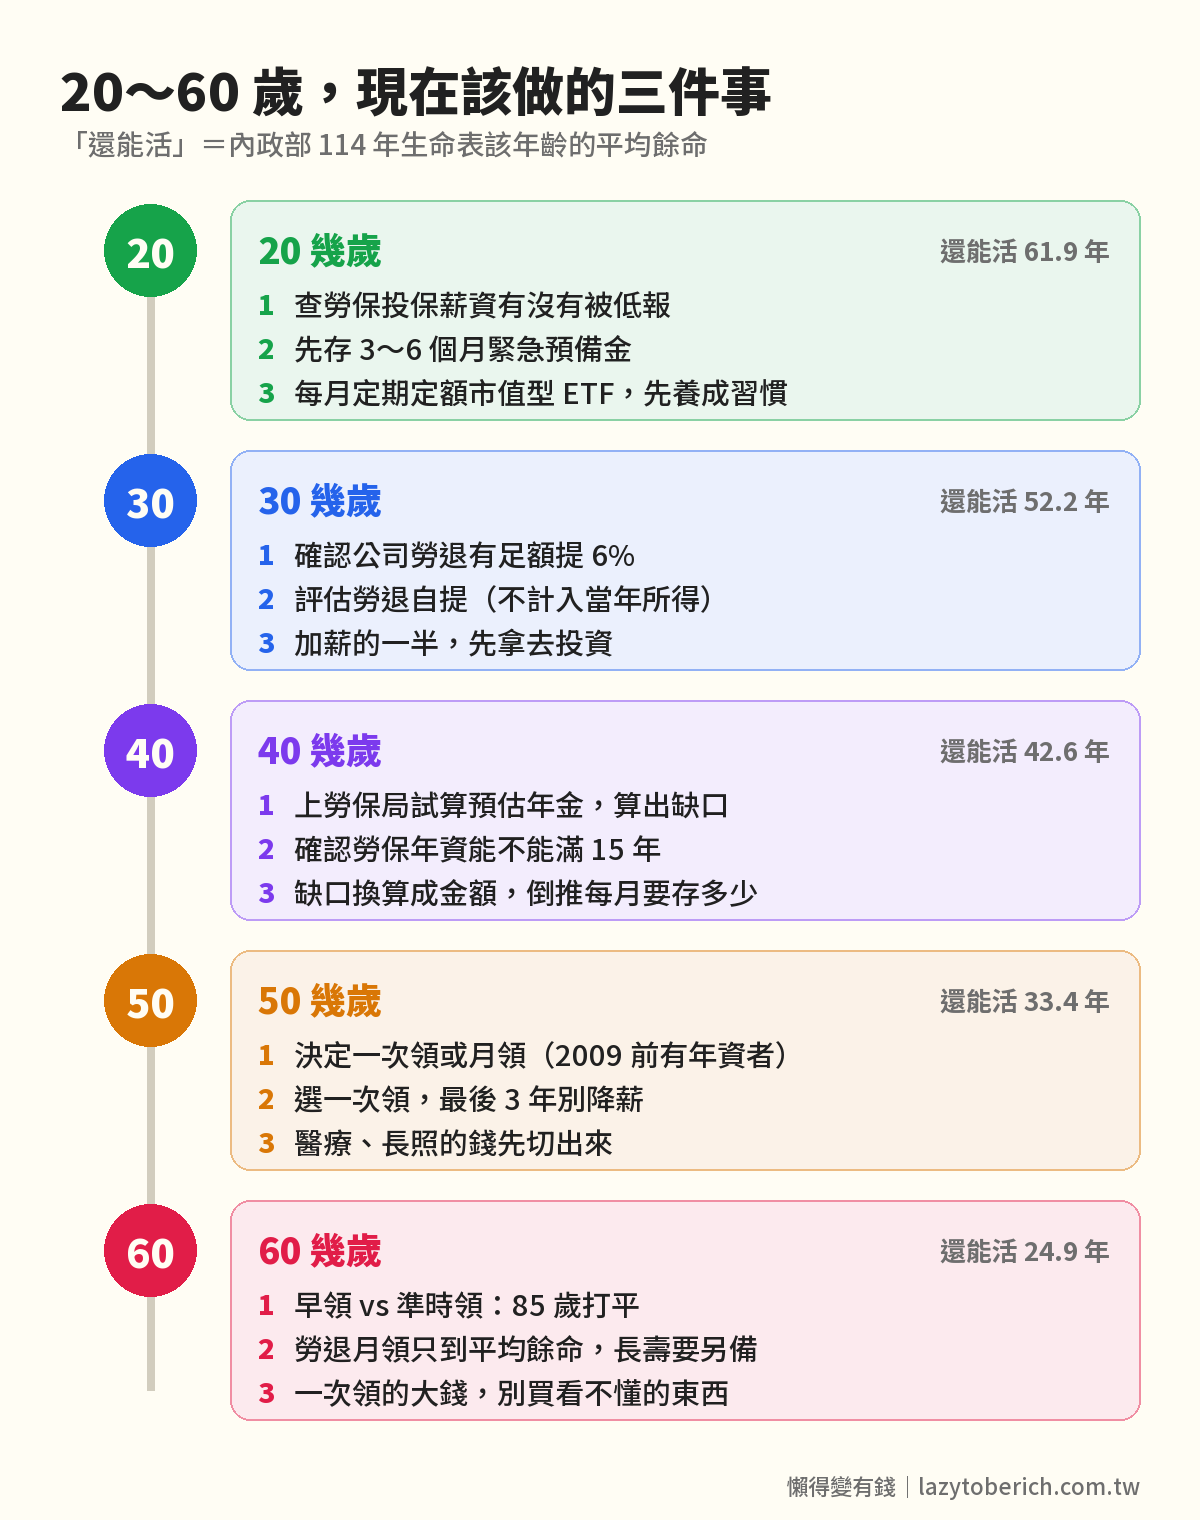
20 幾歲:時間是你最大的本錢。 上勞保局的 e 化服務確認投保薪資有沒有被低報(少報,將來勞保就少領);先存 3~6 個月生活費當緊急預備金;然後每月固定一筆錢定期定額市值型 ETF,金額小沒關係,先養成習慣。
30 幾歲:收入開始成長,複利還有 30 年。 確認公司勞退有足額提 6%;評估勞退自提,自提的部分不算進當年所得課稅,稅率越高越划算;加薪的時候,把加薪的一半先拿去投資,生活水準只跟著另一半漲。
40 幾歲:該把缺口算出來了。 上勞保局試算預估年金,算出每月缺口;確認勞保年資有沒有機會滿 15 年(不滿 15 年只能一次領);把缺口換算成退休時要準備的金額,倒推每月要存多少。
50 幾歲:領法變成真正的選擇題。 2009 年前就有勞保年資的,先決定一次領還是月領,選一次領就別在最後 3 年降薪;有勞退舊制年資的,跟公司確認舊制怎麼結;把醫療、長照的錢從退休金裡先切出來。
60 幾歲:怎麼領,看身體和現金需求。 60 歲早領跟 65 歲準時領,85 歲打平,身體好、不缺錢就別急著先打 8 折;勞退月領只領到平均餘命,活得更久的那段要有準備;一次領的大錢最容易不見,別拿去買看不懂的東西。
你擔心活不久,我比較擔心你活太久、錢不夠。
🔒 免費訂閱,隨時可退訂
勞保到底會不會倒?精算報告、勞保局的帳,還有美國年金的前車之鑑,我在這支長片一次講完:
📩 訂閱即送 · Lead Magnet
訂閱即送 「ETF 懶人投資工具包」(VT/VOO/QQQ/0050 速查表、投資前檢查清單、定期定額紀律表)。有值得講的才寄 · 隨時退訂。