財務規劃與心態
你缺的不是錢,是自由:《執行長日記》一個誤判讓唱片龍頭倒閉的理財啟示
《執行長日記》裡唱片行執行長說對了「人們熱愛音樂,不是CD」,公司卻還是倒了。因為他誤判了顧客真正要的東西。錢也一樣——錢只是那片CD,自由才是音樂。這篇帶你重 …
2026-07-03
7 分鐘 →
最近在幫一位長輩客戶整理遺產稅。對方的投保年齡快到上限了,想趁還能買的時候,把該準備的保單準備好。
很多長輩對遺產稅的第一個反應是:「那應該沒多少吧?真的不行,就早點把房子過給小孩。」
這句話前半段對一半,後半段錯很大。對的那一半:多數家庭在免稅額加扣除額以內,遺產稅真的是 0。錯的那一半:「早點過給小孩」不是省稅捷徑,是把控制權提早交出去,而且每年只能送 244 萬。
我在 EP76 講過,遺產稅這件事,做個稅務規劃、買張保險就解決,別把事情搞複雜。這篇把「規劃」那一步拆開給你看:先算,再買。
本文數據截至 2026-10-01,依民國 115 年(2026 年)遺產及贈與稅法與財政部公告整理,法規如有修正請以最新公告為準。
遺產稅不是看你家有多少錢,是看「遺產總額減掉免稅額和扣除額」之後還剩多少。剩 0,就不用繳。
所以每個家庭都有一條自己的線。用 2026 年的金額算,常見的幾種家庭長這樣:
| 家庭型態(子女都已成年) | 免稅額+扣除額合計 | 遺產低於這條線 |
|---|---|---|
| 沒有配偶、1 個小孩 | 1,527 萬 | 遺產稅 0 元 |
| 沒有配偶、2 個小孩 | 1,583 萬 | 遺產稅 0 元 |
| 有配偶、1 個小孩 | 2,080 萬 | 遺產稅 0 元 |
| 有配偶、2 個小孩 | 2,136 萬 | 遺產稅 0 元 |
算法是免稅額 1,333 萬,加喪葬費 138 萬、配偶 553 萬、每個成年子女 56 萬。父母還在世、有未成年子女或重度身障的家人,扣除額還會更多。
超過這條線也不用太緊張。前 5,621 萬的淨額稅率是 10%,也就是超過的部分每多 100 萬,多繳 10 萬。
算之前有兩件事要注意:
如果你家明顯在線以下,這篇看到這裡就可以關掉了。懶人的福利。
如果在線以上,或者已經很接近,再往下看。財務規劃本來就要先盤點現況(財務規劃 6 步驟),遺產稅只是其中一張表。
| 課稅遺產淨額 | 稅率 | 累進差額 |
|---|---|---|
| 5,621 萬以下 | 10% | 0 |
| 5,621 萬~1 億 1,242 萬 | 15% | 281.05 萬 |
| 超過 1 億 1,242 萬 | 20% | 843.15 萬 |
常用的扣除額:配偶 553 萬、每個成年子女 56 萬(未成年的,每差一歲成年再加 56 萬)、父母每人 138 萬、喪葬費 138 萬、重度身障每人再加 693 萬,還有生前沒還完的貸款等債務。要注意,拋棄繼承的人不能列這些扣除額。
會算進去的:房子土地、存款(含外幣)、股票基金 ETF、海外帳戶與房產、借給別人的錢、黃金珠寶收藏品。
另外有三種最常被漏掉:
不會算進去的:遺贈稅法第 16 條列了 13 種,跟一般家庭最有關的是捐給政府或公益團體的財產、日常生活用品 100 萬以內、職業工具 56 萬以內,以及指定受益人的人壽保險金。
保險金要不算遺產,三個條件缺一不可:
這裡用一個示意家庭來算:媽媽、沒有配偶、一個兒子,遺產 9,000 萬(課稅價值),其中房子 6,000 萬、股票 2,500 萬、存款 500 萬。
扣掉 1,527 萬之後,課稅遺產淨額 7,473 萬,落在 15% 級距:7,473 萬 × 15% − 281.05 萬=839.9 萬。
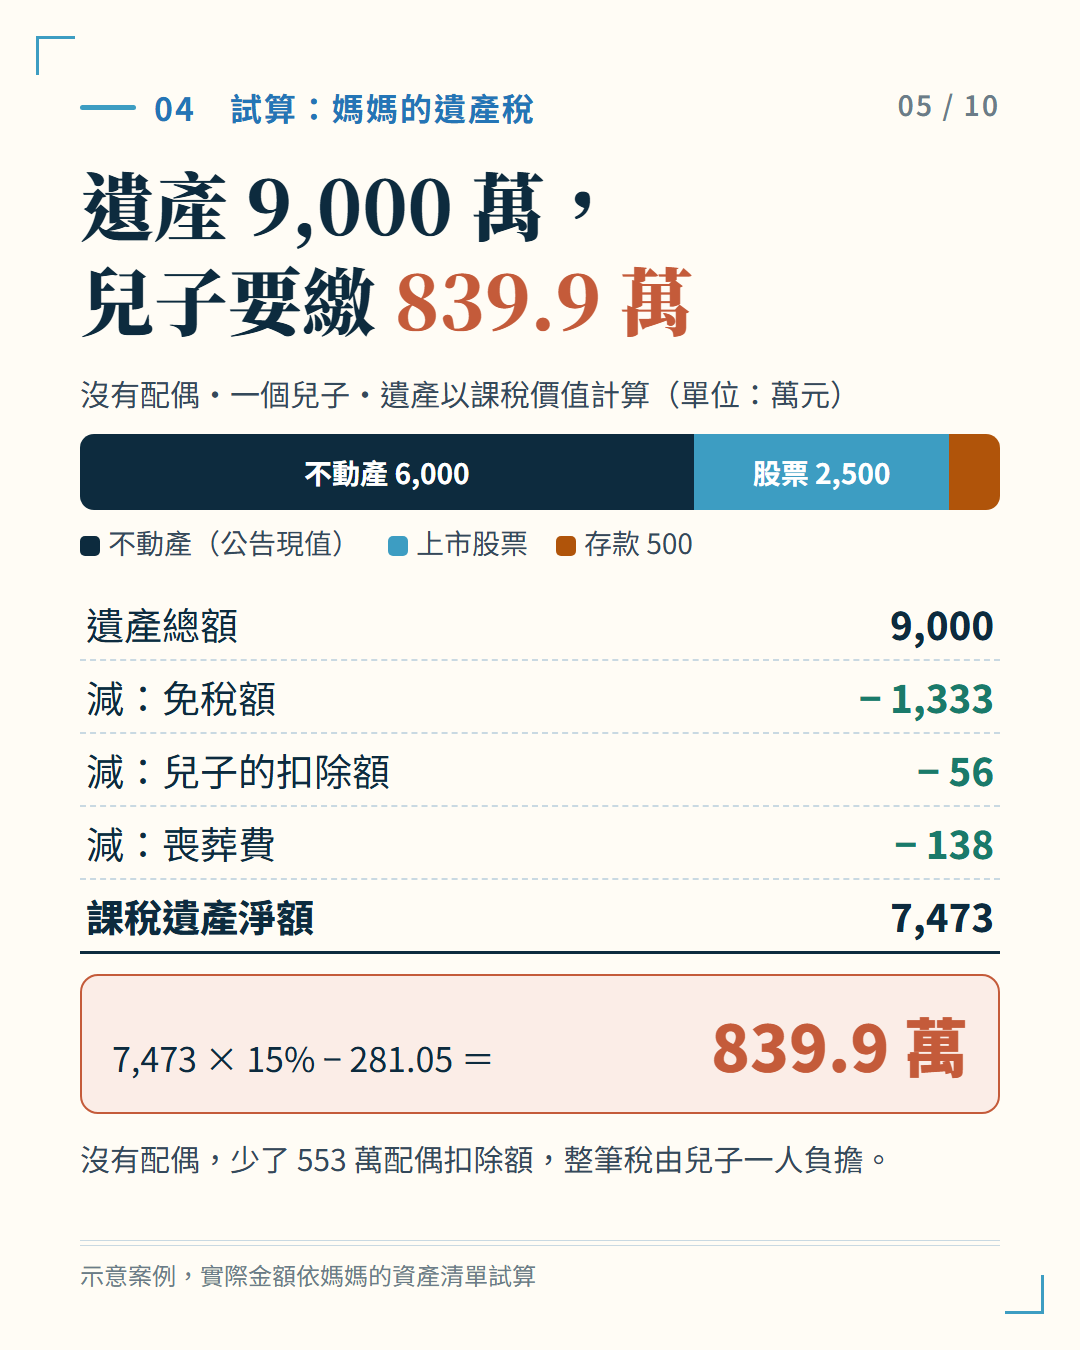
示意案例:扣除合計 1,527 萬,遺產稅 839.9 萬
問題不只在稅多少,而是錢在哪裡。
遺贈稅法第 8 條規定,遺產稅沒繳清之前,不能分割遺產,也不能辦過戶。存款只有 500 萬,還缺 339.9 萬,房子和股票又被卡住不能賣。兒子能選的路只剩:自己出錢或借錢、申請分期(要加利息)、拿房子抵稅(按公告現值算,比市價吃虧)。逾期還會被加徵滯納金,每 3 天 1%,最高 10%。
如果媽媽生前就用保單預留稅源(示意:要保人和被保險人都是媽媽,受益人是兒子,總繳保費 750 萬、身故保險金 1,000 萬):
| 項目 | 沒預留 | 有預留 |
|---|---|---|
| 遺產總額 | 9,000 萬 | 8,250 萬(保費移出遺產) |
| 遺產稅 | 839.9 萬 | 727.4 萬 |
| 繳稅的錢 | 存款 500 萬,還缺 339.9 萬 | 保險金 1,000 萬,約 15 天入帳 |
| 兒子最後實拿 | 8,160.1 萬 | 8,522.6 萬 |
兒子多拿 362.5 萬,來源有兩個:保險金比保費多出的 250 萬,加上保費移出遺產、少繳的 112.5 萬。就算國稅局認定要把保險金併入遺產,稅變成 877.4 萬,1,000 萬的保險金還是夠繳。
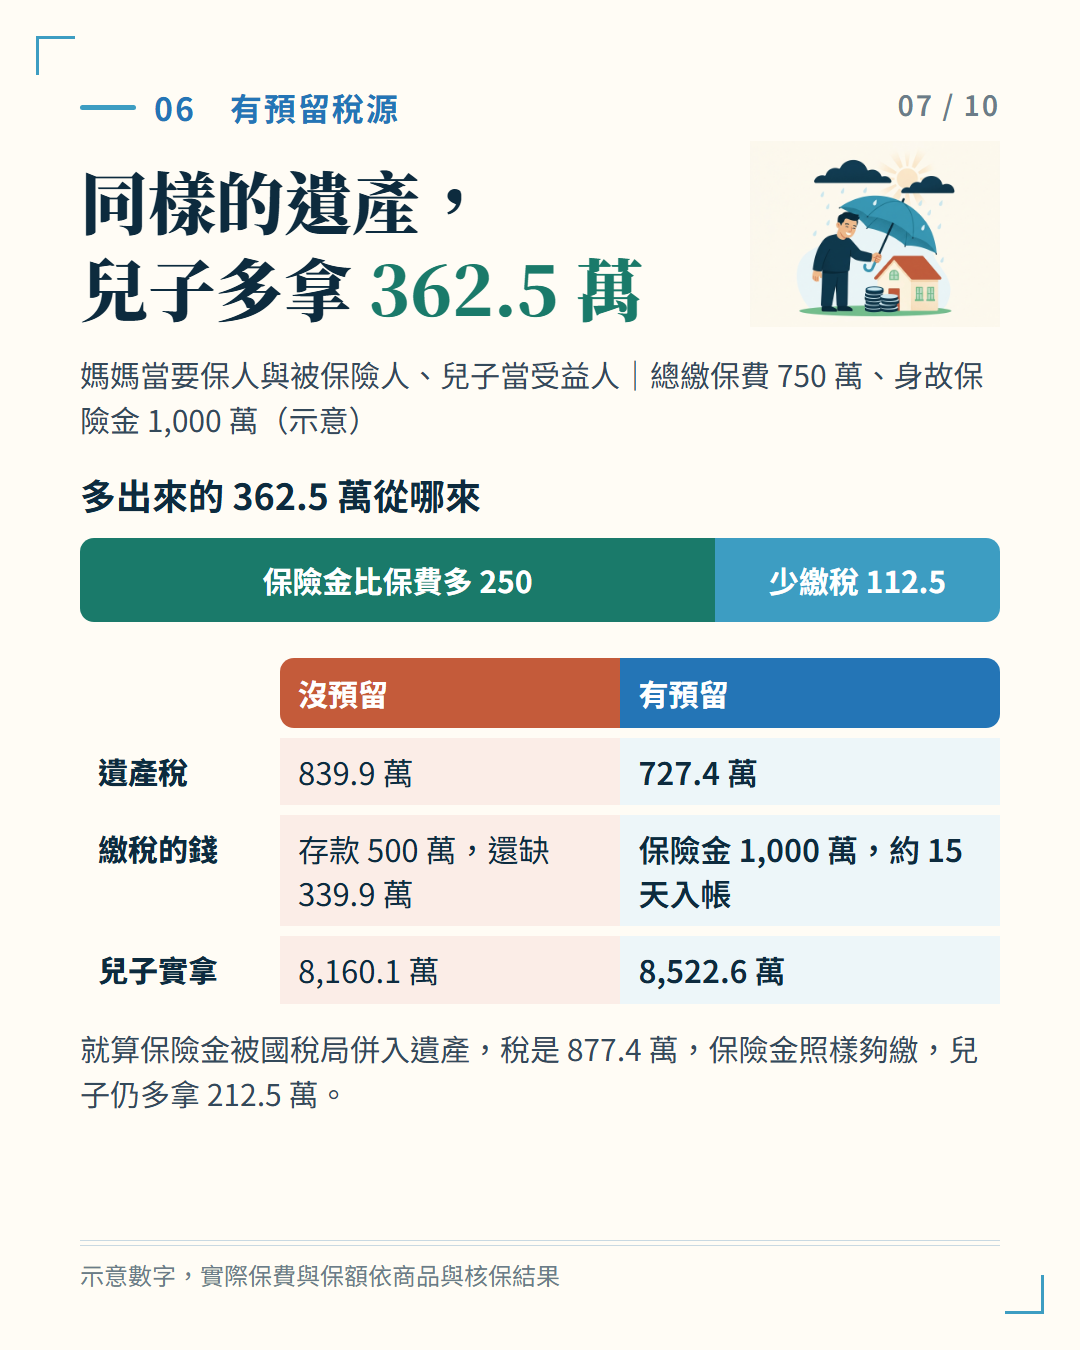
同樣的遺產,有預留稅源的兒子多拿 362.5 萬(示意數字)
保險金能這麼快拿來繳稅,是因為它直接付給受益人,不用等遺產分割。保險法第 34 條規定,沒有約定期限的話,保險公司要在接到通知後 15 天內給付。
回到開頭那句「早點把房子過給小孩」。贈與不是不行,但長輩要先知道三件事:
保單剛好相反。媽媽自己當要保人,保單就是她的財產:在世時可以改受益人、用保單借款,必要時也能解約。兒子只是受益人,媽媽在世時動不到這筆錢;等到需要的那天,保險金才直接變成兒子繳稅的現金。
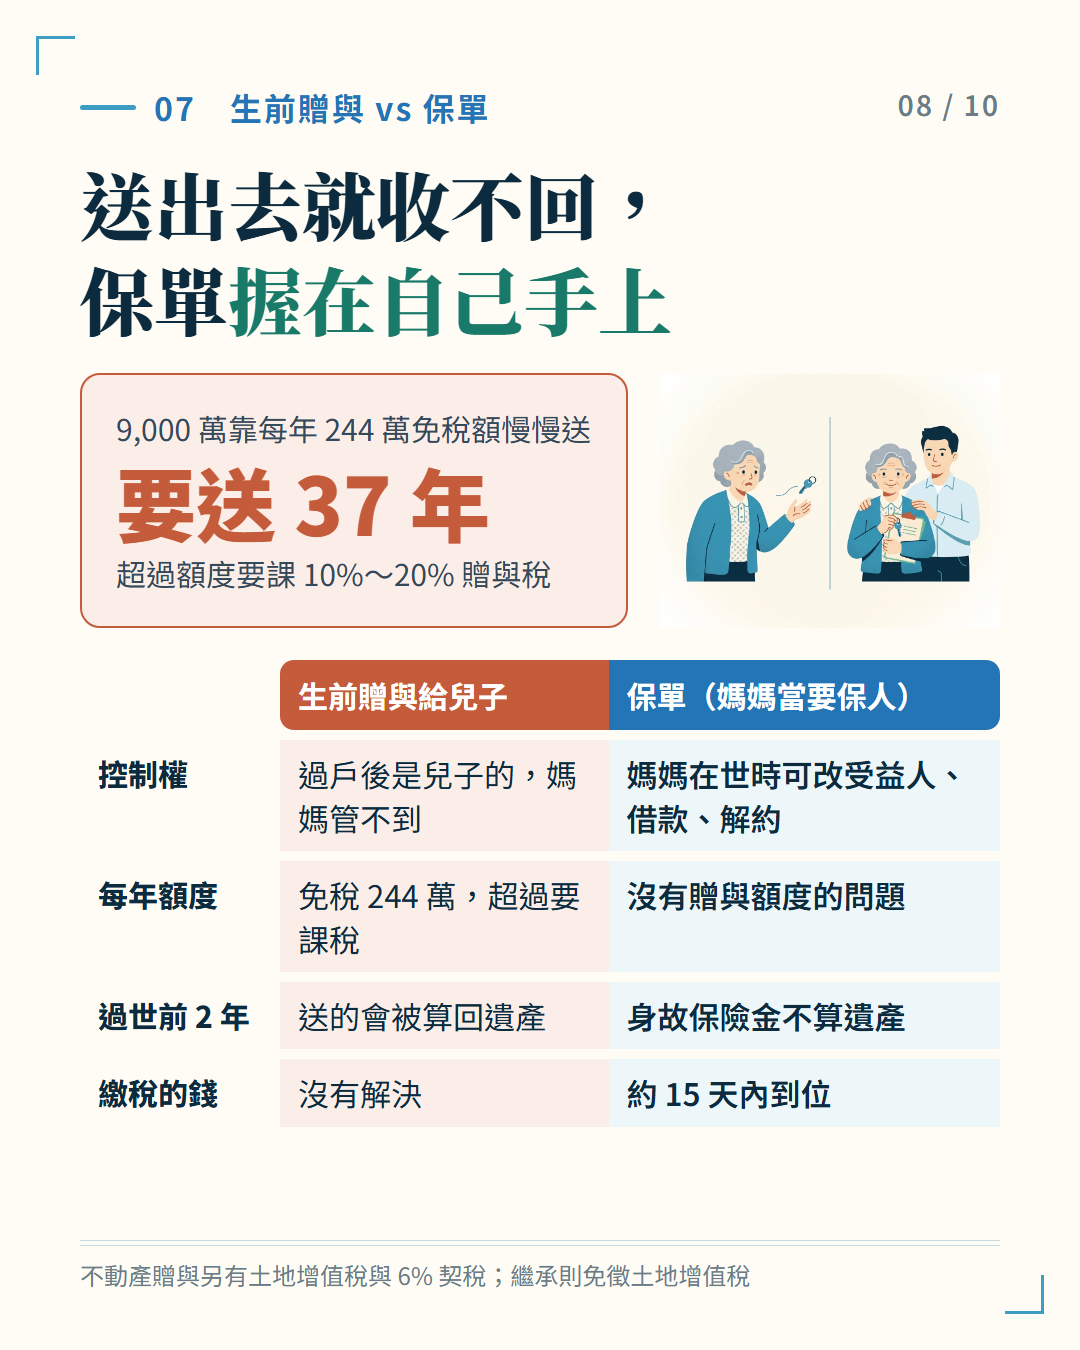
贈與是把控制權交出去,保單是把控制權握在自己手上
保單是工具,設錯了反而出問題。買保險本來就該先理性分析,用在遺產稅也一樣:
八大態樣不是踩到一項就一定被課,而是綜合判斷,踩得越多越危險。最簡單的避法:趁健康投保、用自有資金分期繳、保額對應稅額,不要把大部分資產都轉成保單。
兩種常見的錯誤寫法要避開:要保人、被保險人、受益人三個都不同人(理賠時會被當成贈與);長輩當要保人、子女當被保險人(長輩過世時,保單價值會算進長輩的遺產)。
還有一個小提醒:要保人和受益人不同人時,受益人領到的身故保險金要計入最低稅負,但每戶每年 3,740 萬以內免計入,一般家庭很少碰到。
至於保單本身怎麼挑,原則跟一般保險一樣,先把「對、夠、好」三個原則想清楚。
遺產及贈與稅法修正案在 2026 年 8 月 21 日三讀、9 月 11 日公布、9 月 13 日生效:
分期和多數決讓繳稅比較不卡,但有一件事沒變:稅還是要有錢繳。
另外,如果你手上有美股,美國的遺產稅是另一套規則,非美國居民的免稅額只有 6 萬美元,複委託 vs 海外券商這篇有詳細比較。
本文為教育性質,不構成個人稅務、法律或保險建議。稅額試算依民國 115 年(2026 年)遺產及贈與稅法與財政部公告;示意案例的資產、保費與保額都是假設值,不代表任何特定商品。個案是否適用實質課稅原則,由國稅局依實際狀況認定,規劃前請洽會計師、地政士或國稅局(免付費電話 0800-000321)。
利益揭露:我是河馬保險執行長,在保險業任職。本文談到保單規劃,但不推薦任何特定商品,所有資訊純供教育目的。如果你是保險業務員,想看怎麼跟客戶開口談遺產稅,河馬 Blog 有一篇寫給業務員的完整故事版。
遺產稅不難算,難的是沒人先算。先算,再決定要不要買。就這樣。
🚀 已有 1,000+ 讀者加入理財成長之路
關於懶大 我是 Mars,河馬保險執行長,在保險與金融業工作超過 15 年。 我做了 8 年保險,才轉去做保險軟體。 每週透過「懶得變有錢」整理理財觀念, 目標是讓台灣的理財新手少走冤枉路。 本文所有數據來自官方來源,並標注截至日期。
📩 訂閱即送 · Lead Magnet
訂閱即送 「ETF 比較速查表」(VT/VOO/QQQ/0050 主流 ETF 五大面向比較)。每週一篇精選理財觀察 · 隨時退訂。